


21世纪经济报道记者 孙诗卉 上海报道
10月8日,国家金融监督管理总局上海监管局一次性公布31张行政处罚信息,其中保险相关罚单21张,银行及非银机构罚单10张。
从违规事由看,保险罚单主要集中在四大类:跨区域经营、条款费率违规、编制虚假材料、中介欺骗行为。其中,跨区域经营成为本批罚单中最为集中的违规事由,太平洋(601099)健康险、泰康养老、鼎和财险三家机构的上海分公司均因此被罚。
此外,监管问责下沉也是本批罚单的特征之一,31张罚单中,个人罚单占比4成,不仅涉及分公司总经理、副总经理,还涉及业务拓展部经理、非车险部副经理等多个一线执行岗位。
三家机构同触“跨区域经营”红线
根据处罚信息,有三家机构的违规事实高度一致:均涉及“跨区域经营保险业务”,且均同时存在“未按规定使用经备案的保险条款、费率”的违规行为。
太平洋(601099)健康险上海分公司因未按规定使用经备案的保险条款、费率,以及跨区域经营保险业务,被警告并罚款23万元。时任东区重要客户业务中心业务拓展三部经理郑文浩被警告并罚款4万元。
泰康养老上海分公司因未按规定使用经备案的保险条款和保险费率、跨区域经营保险业务,被警告并罚款53万元。时任总经理郑廷强被警告并罚款10万元。
鼎和财险上海分公司的违规事实最为集中,除跨省、自治区、直辖市经营保险业务外,还涉及编制提供虚假的报表资料、未按规定使用经备案的保险条款,被警告并罚款54万元,为本批保险类罚单中机构罚款金额最高。时任副总经理(主持工作)张卫总因编制虚假报表被罚7.5万元,时任非车险部副经理(主持工作)马亮因条款费率违规被罚1.2万元。
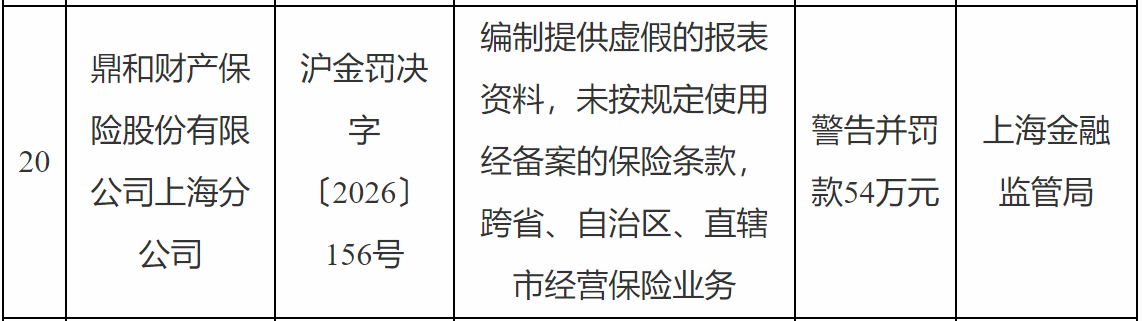

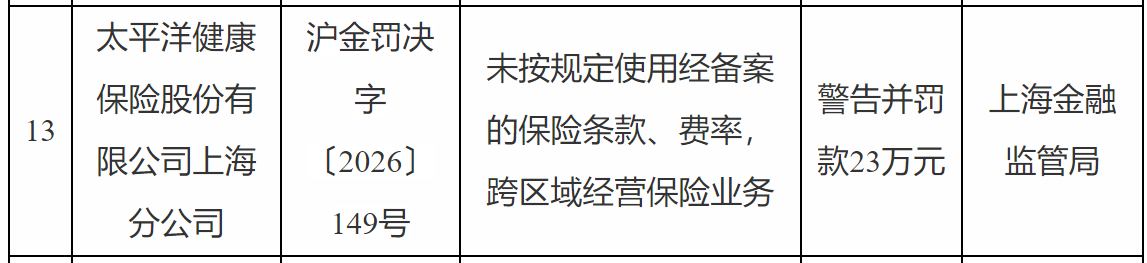
跨区域经营保险业务,是保险监管中的一条“老规矩”。《保险公司管理规定》第四十一条明确:保险公司的分支机构不得跨省、自治区、直辖市经营保险业务。
但这条规则并非没有例外。保险公司参与共保、经营大型商业保险或统括保单业务,以及通过互联网、电话营销等方式跨省承保,在符合监管规定的前提下可以开展。
问题在于,分支机构层面的跨区域业务往往处于“灰色地带”。有合规案例显示,个别机构通过篡改标的地址、拆分保单、中介搭桥等方式规避跨区域经营限制,监管认定仍属于违规异地承保。
一位保险代理人向21世纪经济报道记者表示,跨区域业务背后可能是业绩压力驱动。“实际销售中可能为了‘抢业务’进行此类违规操作。”
对于跨区域业务与“条款费率违规”同时出现。上述人士解释,在业绩压力下,分支机构可能同时做出两个动作:一是放宽条款费率的执行标准以争取客户,二是突破经营区域的限制以扩大客源。
不过,从罚单金额看,单看跨区域经营的直接处罚并不高。根据《保险公司管理规定》第六十九条,没有违法所得的处1万元以下罚款,有违法所得的处违法所得1倍以上3倍以下罚款、最高不超过3万元。高额罚款主要来自“未按规定使用备案条款费率”这一项——该违规对应《保险法》第一百七十条,机构罚款幅度为10万元以上50万元以下。
监管问责下沉,从总经理到一线业务经理
31张罚单中,机构罚单19张,个人罚单12张,个人罚单占比接近四成。个人罚单中,不仅有分公司总经理、副总经理,还覆盖到业务拓展部经理、非车险部副经理、个人金融部客户经理、行长助理等一线执行岗位。
从处罚力度看,个人罚单呈现出明显的“梯度”:泰康养老上海分公司总经理郑廷强被罚10万元,是个人罚款中金额最高的;鼎和财险上海分公司副总经理张卫总被罚7.5万元;中意财险上海分公司副总经理宋一被罚7万元;中国银行(HK3988)上海市普陀支行行长助理黄健被罚5万元;太平洋(601099)健康险业务拓展三部经理郑文浩被罚4万元。
更值得关注的是禁业处罚。前海人寿上海分公司代理人王俊因“合同诈骗”被禁止进入保险业10年;上海农商银行宝山支行市场二部客户经理庄容被禁止从事银行业工作10年;该行零售市场一部经理助理顾彦卿被禁止从事银行业工作5年。禁业处罚不设罚款金额,但直接终结了当事人的职业生涯,是所有处罚类型中最严厉的一种。
从处罚内容看,个人罚单的违规事由与机构高度对应:编制虚假材料的机构罚单(太平人寿、复星联合健康(UNH)、鼎和财险),对应的个人问责覆盖了个人业务部经理、分公司总经理、副总经理等多个层级;条款费率违规的机构罚单,对应的是业务拓展部经理、非车险部副经理的问责;信贷管理违规的银行罚单,对应的是客户经理、行长助理的问责。
这种“机构+个人”的双罚模式,在此前非车险综合治理行动方案中已被明确强化。过去,分支机构违规的代价主要由机构承担——机构交罚款,个人写检讨。现在,监管的追责逻辑正在从“罚机构”转向“罚机构+罚个人”并重,且追责范围从管理岗延伸到执行岗。这意味着,每一笔违规业务背后,从决策到执行的链条上,每一个环节的责任人都可能被追责。
此外,除了监管问责下沉以外,“离职免责”也被打破。7月31日,国家金融监督管理总局、中国人民银行、中国证监会、财政部联合发布《关于健全金融机构治理的实施意见》明确,“对重大问题依法依规实行终身问责”——即使离任、退休,只要在任期间的违法违规行为造成重大损失,仍将被追责,这从根本上破除了“在任捞一笔、离职即安全”的侥幸心理。
从“罚机构”到“罚个人”,从“在职追责”到“终身问责”,监管的问责链条正在拉长、下沉、穿透。对金融机构而言,合规不再是“公司的事”,而是“每个人的事”。
(作者:孙诗卉 编辑:杨希,视频编辑王学权)


