


随着银行理财行业步入“真净值时代”,市值法估值成为主流估值方式,市场波动直接传导至产品净值表现,大幅改变了理财体验。如何在遵守监管估值规则的前提下,打造净值稳健、流动性充足的合规理财产品,以适配投资者的稳健需求,成为当前理财行业亟待破解的课题。
现金管理类理财产品严格遵循监管规则运作,在合规框架内通过规范的估值安排来平滑净值波动,以兼顾申赎便捷性与收益平稳性,或适合打理短期闲置资金。
一、摊余成本法与市值法的区别
摊余成本法以初始投入金额为基准,在扣除已偿还本金后,根据实际利率逐日调整尚未摊销的溢价或折价差额,从而计算当期的利息收入或费用。在产品按监管规则将对应底层资产持有至到期的前提下,每日计提确认的收益表现有望相对平稳,不会直接随金融市场短期价格波动发生变化。
简单举例说明:假设理财产品以95元价格买入一张票面价值100元的债券,该债券20天后到期。采用摊余成本法核算,每日摊销收益为(100-95)÷20≈0.25元。
市值法的运行逻辑则不同。以市值法估值的理财产品净值会随持有资产的市场交易价格涨跌而实时变动。资产市场价格上行期间,净值相应上升;市场价格下行时,净值同步回落。市场波动幅度越大,产品净值起伏越明显。
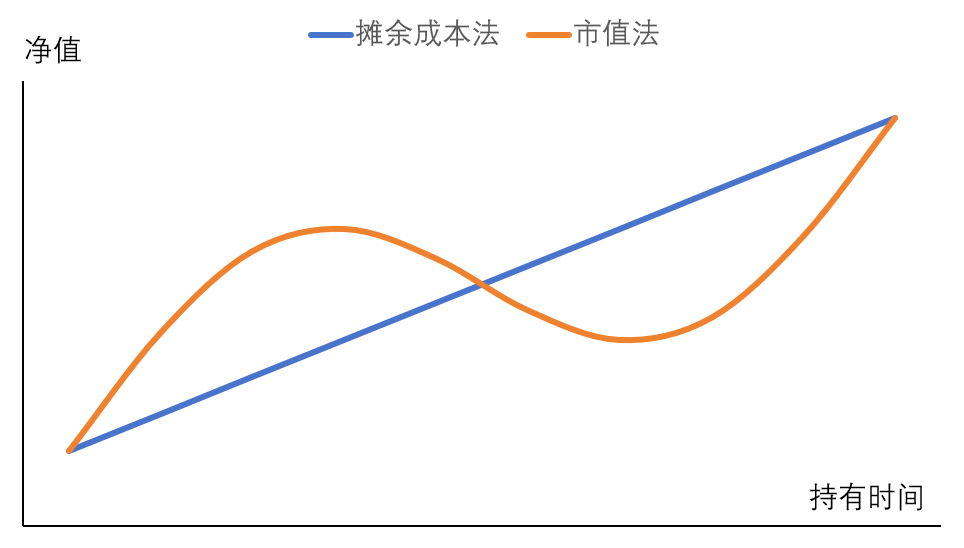
注:资产持有到期情况下净值走势
二、摊余成本法估值的特点
采用摊余成本法估值的现金管理类理财产品,具有以下特点:
(一)或有助平滑净值波动,改善持有体验
在符合监管规定及产品合同约定的前提下,部分现金管理类理财产品可采用摊余成本法,将持有至到期收益在存续期内进行平滑摊销,以降低因市场利率变化带来的净值波动,或有助于减少投资者因短期净值波动而频繁申赎。
(二)收益积累透明,每日均可感知
现金管理类理财产品通常采用红利再投模式进行收益分配,产品每天计算出的收益自动按照1元净值转化为产品份额,增加到投资者持有总份额中。投资者每个交易日均可观察到明确的收益计入,通常关注万份收益这个指标。此种每日收益显性化的安排,使收益积累过程清晰可感,符合投资者对于理财产品收益透明度的合理期待。
(三)适配稳健型投资者的风险收益需求
本现金管理类理财产品的底层资产严格投向监管规定范围内的银行存款、同业存单、债券回购等货币市场工具,底层资产整体信用风险相对较低。叠加符合监管要求的摊余成本法核算机制,在合规持有底层资产至到期的前提下,产品净值表现相对平稳,其风险收益特征适配经官方风险测评后保守型、稳健型投资者的风险承受能力与合理收益预期。
三、现金管理类理财产品:或可作为短期现金管理工具之一
两种估值方法虽然在净值体现上有差异,但是其本质都是对产品采用净值化管理。摊余成本法估值产品不会实时反映市场情况,在市场出现短期调整时,净值表现或相对平稳。
苏银理财始终致力于满足群众多样化金融需求以打造规范健康的金融市场环境,旗下现金管理类理财产品两大系列三十余只产品致力于为客户提供“稳稳的幸福”。对于风险承受能力较低、偏好稳定收益、有短期资金管理需求的投资者来说,这或是一种较好的投资选择。
风险提示:理财非存款、产品有风险、投资需谨慎。摊余成本法虽然在会计核算层面实现了净值波动的平滑,但不构成任何形式的保本保收益承诺。产品实际收益仍受投资管理能力、底层资产信用质量、市场利率走势等多重因素影响,具体收益水平以产品实际运作业绩为准。


